
مهتاب و رها میخواهند فروشگاه آنلاین لوازم تحریر راه بیندازند. مهتاب میگوید «پول خرید جنس را من میدهم.» رها میگوید «سفارشها و مرجوعیها با من؛ اگر شش ماه دیگر بخواهم کنار بروم، سهمم چقدر میشود؟» جواب این سؤال را نمیشود با یک درصد نوشت. این دو شریک در مثال فرضی زیر چهار بند جدا تنظیم میکنند. همهٔ مبلغها به تومان است.
۱. آورده را با مبلغ، موعد و رسید ثبت کنید
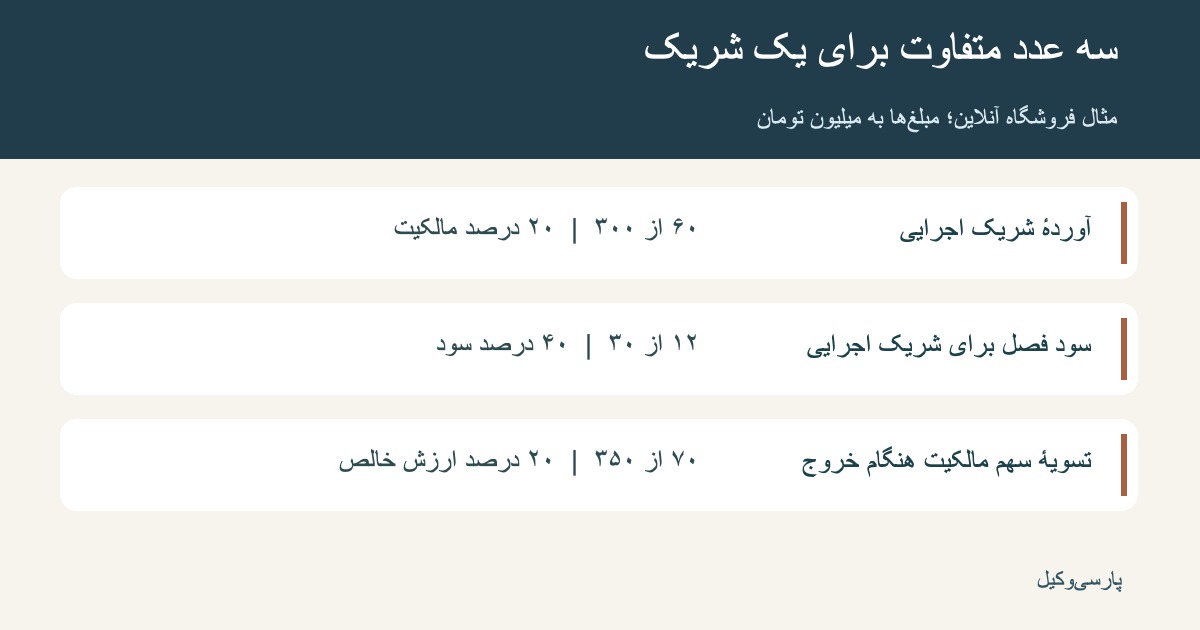
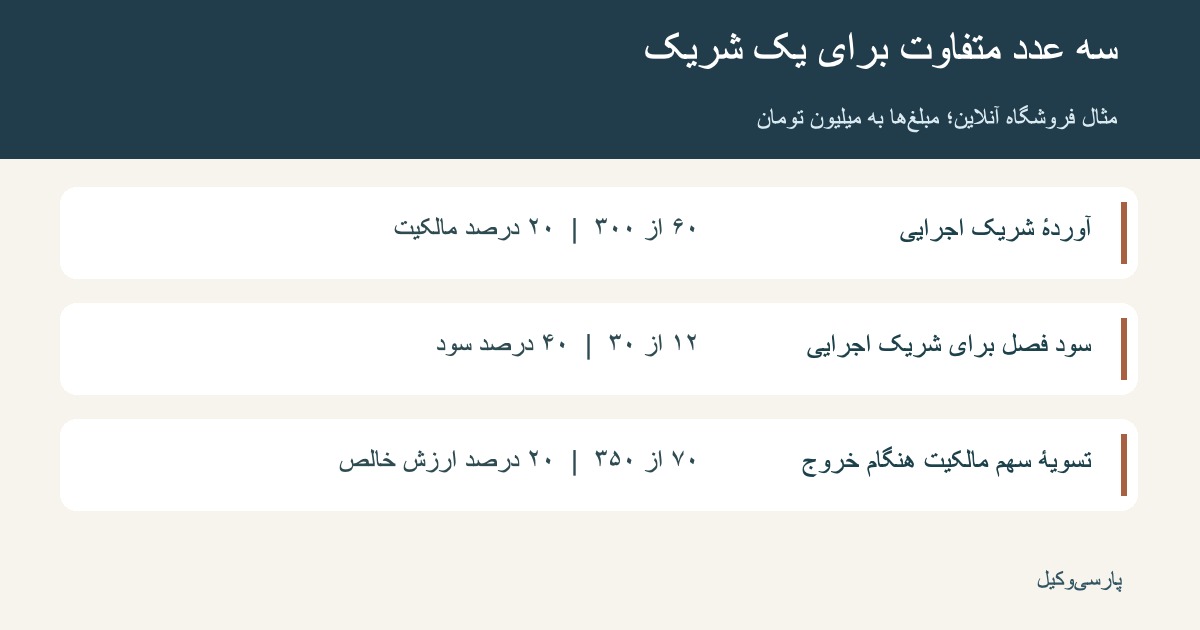
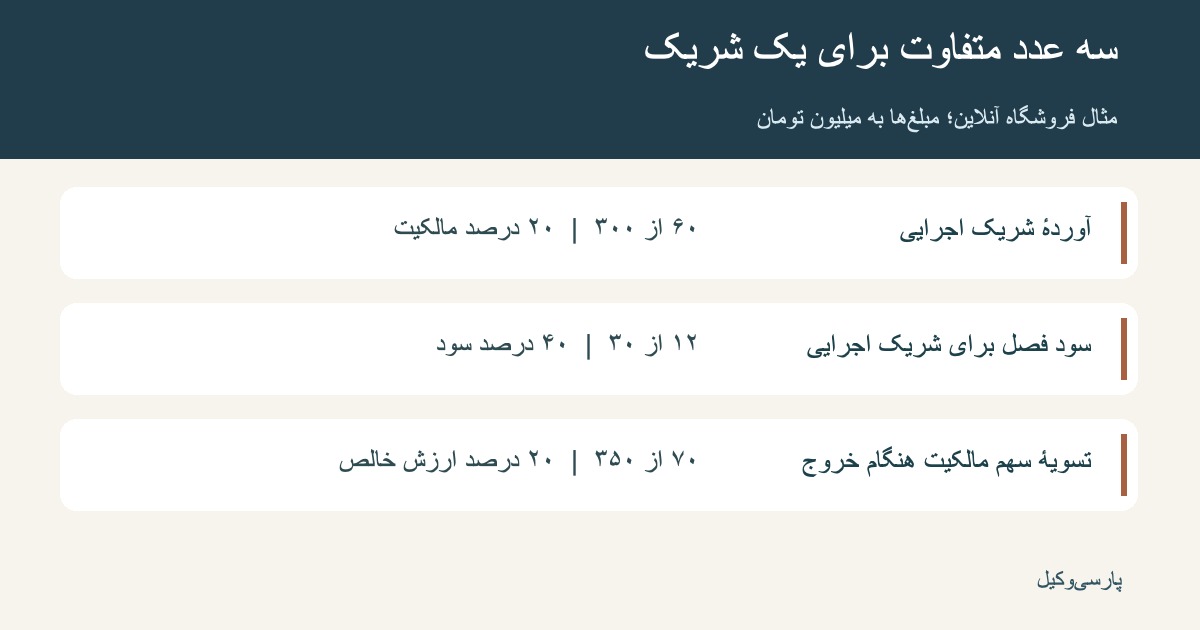
سرمایهٔ اولیهٔ فروشگاه را ۳۰۰ میلیون در نظر میگیرند. مهتاب ۲۴۰ میلیون نقد میآورد. رها تجهیزات عکاسی و بستهبندی خود را با ارزش توافقی ۶۰ میلیون به مالکیت مشترک منتقل میکند. به این ترتیب، سهم مالکیت مهتاب ۸۰ درصد و سهم رها ۲۰ درصد میشود. اگر قرار بود رها تجهیزات را فقط برای استفاده در اختیار فروشگاه بگذارد، این محاسبه باید عوض میشد.
متن نمونه: «مهتاب ۱۲۰ میلیون تومان هنگام امضا و ۱۲۰ میلیون دیگر تا دهم آذر ۱۴۰۵ به حساب تعیینشده در پیوست قرارداد میپردازد. رسید هر واریز به امضای طرفین میرسد. رها تجهیزات مندرج در پیوست یک را روز امضا تحویل میدهد. طرفین فهرست، مشخصات و ارزش توافقی تجهیزات را در صورتجلسهٔ تحویل ثبت میکنند.» به این ترتیب، روز امضا فقط قسط اول بهعنوان وجه دریافتی ثبت میشود.
۲. برای کار شریک اجرایی، وظیفه و اختیار تعیین کنید
«مدیریت با رهاست» تکلیف سفارشی را که مشتری پس فرستاده روشن نمیکند. دو شریک مینویسند «ثبت کالا، پاسخ به مشتری در روزهای کاری، هماهنگی ارسال و ثبت مرجوعی با رهاست. او تا پنجم هر ماه گزارش سفارشها، هزینهها و موجودی پایان ماه قبل را در پوشهٔ مشترک قرار میدهد. هر سفارش خرید کالا یا تعهد تبلیغاتی بیش از ۱۰ میلیون تومان، پیش از ثبت به تأیید کتبی هر دو شریک نیاز دارد.»
در توافق این دو نفر، جبران کار اجرایی رها سهم بیشتر از سود همان دوره است و بابت همین کار دستمزد ثابت جداگانه منظور نکردهاند. اگر تیم دیگری حقالزحمهٔ ثابت هم تعیین میکند، باید مبلغ، موعد و اینکه در حساب سود کجا کسر میشود را بنویسد. این مثال مربوط به دو مالک شریک است؛ اگر همکاری در عمل ویژگیهای رابطهٔ کارگری و کارفرمایی دارد، عنوان «شریک» بهتنهایی تکلیف حقوق کار و بیمه را تعیین نمیکند.
۳. دقیق بنویسید چه چیزی تقسیم میشود
طبق مادهٔ ۵۷۵ قانون مدنی، قاعدهٔ مشارکت در سود و زیان به نسبت سهم است و میتوان برای کار یکی از شرکا سهم بیشتری از سود در نظر گرفت. مهتاب و رها توافق میکنند «تا زمانی که رها وظایف اجرایی بند دو را انجام میدهد، سود قابل تقسیم هر فصل پس از تأیید صورتحساب، ۶۰ درصد برای مهتاب و ۴۰ درصد برای رهاست. زیان عادی فعالیت به نسبت سهم مالکیت، یعنی ۸۰ به ۲۰، محاسبه میشود.» برای تغییر مدیر در میانهٔ فصل هم توافق میکنند حساب دوره را در روز تحویل مسئولیت ببندند.
در فصل اول، فروش ثبتشده ۱۱۰ میلیون است. ۶ میلیون بابت مرجوعی از فروش کم میشود. بهای تمامشدهٔ کالای فروشرفته پس از اصلاح مرجوعیها ۵۲ میلیون است و هزینهها و ذخایر مورد توافق فصل در مجموع ۲۲ میلیون میشود. با فرض اینکه زیان انباشته یا تعدیل دیگری ندارند، سود قابل تقسیم ۳۰ میلیون تومان است: سهم مهتاب ۱۸ میلیون و سهم رها ۱۲ میلیون. کالاهایی که هنوز در انبارند در فهرست موجودی باقی میمانند. اگر سود قابل تقسیم صفر باشد، از این بند پرداختی بابت سود به وجود نمیآید.
۴. روز خروج، هم پول را تسویه کنید هم اختیار فروشگاه را
فرض کنیم رها میخواهد سهمش را به مهتاب منتقل کند. در قراردادشان نوشتهاند «شریک متقاضی خروج، درخواست را ۳۰ روز زودتر کتبی اعلام میکند. در صورت توافق بر انتقال سهم، طرفین در روز انتقال موجودی انبار را میشمارند، سفارشهای باز و بدهیها را تطبیق میدهند و ارزش روز داراییها و حقوق فروشگاه را تعیین میکنند. اگر روی ارزش به توافق نرسند، ارزیابی را به کارشناس مرضیالطرفین میسپارند.» برای فاصلهٔ میان اعلام و تحویل هم مسئول ارسال سفارشها و پاسخ به مرجوعیها را از قبل مشخص میکنند.
در روز انتقال، وجه نقد ۹۰ میلیون، ارزش توافقی موجودی انبار ۲۱۰ میلیون، تجهیزات ۷۰ میلیون و مطالبات قابل وصول ۳۰ میلیون است. بدهیها و تعهدات ۵۰ میلیوناند. فرض این مثال این است که ارزش جداگانهای برای برند یا دامنه تعیین نشده و سود فصل قبل هم پرداخت شده است. پس ارزش خالص فروشگاه ۳۵۰ میلیون تومان میشود. سهم مالکیت ۲۰ درصدی رها ۷۰ میلیون تومان ارزش دارد. مبلغ ۱۲ میلیون سودِ قبلاً پرداختشده دوباره به آن اضافه نمیشود.
مهتاب و رها میتوانند بنویسند «۳۵ میلیون تومان هنگام امضای صورتجلسهٔ انتقال و ۳۵ میلیون دیگر ظرف ۳۰ روز پرداخت میشود.» انتقال دسترسی مدیریتی دامنه، سایت و پنل فروش و تحویل فهرست سفارشهای باز را هم در همان صورتجلسه ثبت میکنند. اگر بخواهید همین چهار بند را برای فروشگاه خود تنظیم کنید، نمونه قرارداد مشارکت در راهاندازی کسبوکار نقطهٔ شروعی برای ثبت آورده، مسئولیتها، مالکیت و شرایط خروج است.